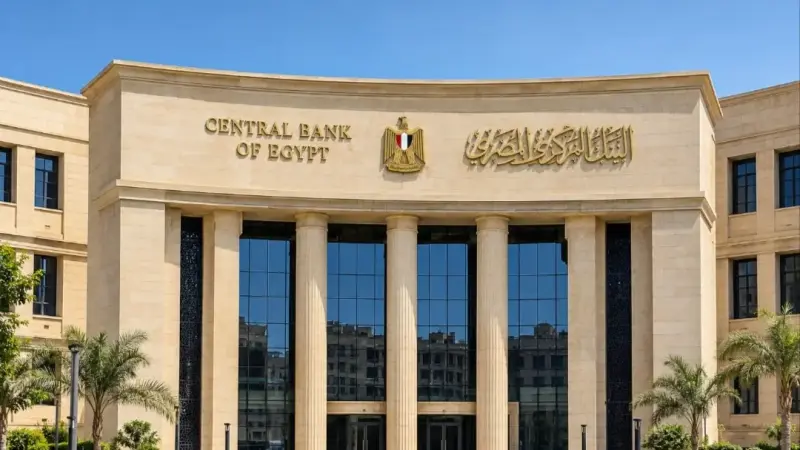
قرر البنك المركزي المصري رفع أسعار الفائدة الأساسية بواقع 100 نقطة أساس، في أول زيادة منذ مارس 2024، في خطوة تستهدف احتواء المخاطر التضخمية والحفاظ على المسار النزولي لمعدلات التضخم، وسط تصاعد حالة عدم اليقين عالميًا وزيادة الضغوط على سعر الصرف.
وبموجب القرار، رفعت لجنة السياسة النقدية بالبنك المركزي سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر عائد الإقراض لليلة واحدة إلى 21%، وسعر العملية الرئيسية للبنك المركزي إلى 20.5%. كما قررت رفع سعر الائتمان والخصم إلى 20.5%.
وأوضح البنك المركزي أن القرار يأتي في ظل بيئة خارجية غير مواتية وتصاعد حالة عدم اليقين، بهدف ترسيخ التوقعات التضخمية والحفاظ على المسار النزولي للتضخم.
أول زيادة للفائدة منذ مارس 2024
يمثل قرار أكتوبر 2026 أول زيادة لأسعار الفائدة خلال العام الجاري، والأولى منذ الاجتماع الاستثنائي الذي عقده البنك المركزي في 6 مارس 2024، عندما رفع أسعار العائد بواقع 600 نقطة أساس دفعة واحدة.
وكان البنك المركزي قد بدأ دورة من التيسير النقدي في أبريل 2025، نفذ خلالها تخفيضات بإجمالي 825 نقطة أساس، موزعة على 6 قرارات، كان آخرها خفض أسعار الفائدة بمقدار 100 نقطة أساس في فبراير 2026.
وعقب ذلك، أبقى البنك المركزي على أسعار الفائدة دون تغيير خلال اجتماعات أبريل ومايو ويوليو وأغسطس وسبتمبر 2026، في ظل استمرار المخاطر المرتبطة بالتضخم وسعر الصرف.
لكن قرار أكتوبر أنهى مرحلة تثبيت أسعار الفائدة، ليعيد السياسة النقدية إلى مسار التشديد، بعد نحو عام ونصف العام من بدء دورة خفض الفائدة.
وباحتساب الزيادة الجديدة، يتراجع صافي التخفيضات التي نفذها البنك المركزي منذ أبريل 2025 من 825 إلى 725 نقطة أساس.
جاء قرار رفع أسعار الفائدة رغم تسجيل مؤشرات التضخم السنوي تراجعًا خلال سبتمبر الماضي، إذ انخفض معدل التضخم في المدن المصرية إلى 13.9%، مقارنة بـ14.5% في أغسطس.
كما تراجع معدل التضخم الأساسي، الذي يعده البنك المركزي المصري، إلى 14.1% خلال سبتمبر، مقابل نحو 14.9% في الشهر السابق.
لكن بيانات التضخم الشهرية أظهرت استمرار الضغوط على الأسعار، بعدما ارتفع الرقم القياسي لأسعار المستهلكين في المدن بنسبة 1.3% خلال سبتمبر، مقابل زيادة بلغت 0.1% في أغسطس.
وتشير هذه المؤشرات إلى أن تراجع التضخم على أساس سنوي لا يعني بالضرورة انتهاء المخاطر التي تهدد استقرار الأسعار، خاصة مع ارتفاع الدولار وزيادة تكاليف الطاقة والشحن عالميًا.
ويستهدف تشديد السياسة النقدية الحد من انتقال الصدمات الخارجية إلى السوق المحلية، ومنع استمرار الضغوط السعرية وتحولها إلى زيادات ممتدة في أسعار السلع والخدمات.
كما يسعى البنك المركزي من خلال القرار إلى ترسيخ التوقعات التضخمية، بما يساعد على الحد من مخاطر ارتفاع الأسعار خلال الفترة المقبلة.
ارتفاع الدولار يزيد الضغوط على الجنيه المصري
جاء قرار رفع الفائدة بالتزامن مع تعرض الجنيه المصري لضغوط خلال أكتوبر، بعدما تجاوز سعر الدولار مستوى 56 جنيهًا في التعاملات المصرفية.
ويؤدي تراجع قيمة العملة المحلية إلى زيادة تكلفة الواردات المقومة بالدولار، بما يشمل المواد الخام ومستلزمات الإنتاج والسلع الأساسية، وهو ما قد ينعكس تدريجيًا على أسعار المنتجات والخدمات داخل السوق المصرية.
ويعد رفع أسعار الفائدة إحدى الأدوات التي يمكن للبنك المركزي استخدامها لتعزيز جاذبية الأصول المقومة بالجنيه، وتشجيع الادخار بالعملة المحلية، والحد من الضغوط الناتجة عن زيادة الطلب.
لكن تأثير القرار على سعر الصرف ليس مباشرًا أو مضمونًا، إذ يرتبط أيضًا بحجم تدفقات النقد الأجنبي، وحركة الاستثمارات، وثقة الأسواق، والتطورات الاقتصادية العالمية.
وبالتالي، لا يعني رفع الفائدة بالضرورة تراجع الدولار فورًا، لكنه يعكس توجه البنك المركزي إلى استخدام أدوات التشديد النقدي للحد من المخاطر التي تهدد استقرار الأسعار.
كان المدير التنفيذي لأسواق النقد والدخل الثابت بشركة الأهلي للاستثمارات المالية، محمود نجلة، قد رجح في تصريحات سابقة اتجاه البنك المركزي إلى تثبيت أسعار الفائدة، معتبرًا أن تجاوز الدولار مستوى 56 جنيهًا لا يمثل وحده سببًا كافيًا لرفع أسعار العائد.
وأوضح نجلة أن عوائد أذون الخزانة المصرية تتراوح بين 25% و26%، وهي مستويات تتجاوز معدلات التضخم الحالية بفارق ملحوظ، بما يدعم جاذبية الاستثمار في أدوات الدين الحكومية.
وأشار إلى أن المستثمر الأجنبي لا يعتمد في قراراته على سعر الفائدة الأساسي وحده، وإنما يقارن العائد المتوقع على أدوات الدين بالمخاطر المحتملة المرتبطة بتحركات سعر الصرف.
لكن قرار أكتوبر جاء أكثر تشددًا من هذه التقديرات، بما يعكس زيادة أهمية المخاطر التضخمية المستقبلية في حسابات السياسة النقدية.
من جانبه، رجح الخبير المصرفي محمد عبدالعال استمرار تثبيت أسعار الفائدة، معتبرًا أن تحركات الدولار الأخيرة لا تستدعي بالضرورة تغيير السياسة النقدية بصورة فورية.
وأوضح أن البنك المركزي يوازن بين تراجع التضخم من جهة، والمخاطر الناتجة عن ارتفاع أسعار الطاقة والتوترات الجيوسياسية من جهة أخرى.
وأشار إلى أن رفع الفائدة قد يزيد الأعباء التمويلية على الشركات والموازنة العامة، دون أن يضمن معالجة جميع الأسباب الخارجية المؤثرة في سعر الصرف.
وتزداد أهمية هذه المخاوف بعد القرار الجديد، إذ يمكن أن ترتفع تكلفة بعض أشكال التمويل المرتبطة بأسعار الفائدة المتغيرة، بما قد يؤثر على قرارات الاقتراض والتوسع الاستثماري.
ومع ذلك، يستهدف التشديد النقدي منع استمرار الضغوط السعرية وترسيخ توقعات التضخم المرتفع، حتى إذا ترتبت عليه زيادة تكاليف التمويل على المدى القصير.
جاء رفع أسعار الفائدة مخالفًا لتوقعات شركة إتش سي للأوراق المالية والاستثمار، التي رجحت الإبقاء على أسعار العائد دون تغيير خلال اجتماع أكتوبر.
وكانت محللة الاقتصاد الكلي بالشركة، هبة منير، قد أشارت إلى أن عائد أذون الخزانة لأجل 364 يومًا بلغ نحو 25.91% في أحدث طرح تناولته الشركة، بما يدعم جاذبية الاستثمار في أدوات الدين الحكومية.
وقدرت الشركة العائد الحقيقي للمستثمرين الأوروبيين والأمريكيين بنحو 10.5%، بعد احتساب ضريبة بنسبة 15% والاستناد إلى توقعاتها للتضخم خلال عام 2027.
كما خفضت إتش سي توقعاتها لمتوسط التضخم خلال الربع الأخير من 2026 إلى 13%، بدلًا من 14.5% في تقديراتها السابقة، لكنها رفعت توقعاتها لمتوسط التضخم خلال 2027 إلى 11.5%، مقابل 10.9% سابقًا.
ويعكس التباين بين التوقعات السابقة والقرار الفعلي حجم عدم اليقين المحيط بالاقتصاد المصري، خاصة فيما يتعلق بتأثير التطورات الإقليمية وتحركات سعر الصرف على معدلات التضخم المستقبلية.
ما علاقة قرار الفيدرالي الأمريكي بالفائدة في مصر؟
جاء قرار البنك المركزي المصري بعد يوم واحد من إعلان مجلس الاحتياطي الفيدرالي الأمريكي الإبقاء على أسعار الفائدة ضمن نطاق يتراوح بين 3.75% و4%.
وجاء القرار الأمريكي وسط استمرار الضغوط التضخمية وارتفاع تكاليف الطاقة، ما عزز حالة الحذر في الأسواق العالمية.
ويؤثر استمرار أسعار الفائدة الأمريكية عند مستويات مرتفعة نسبيًا على حركة رؤوس الأموال الدولية، في ظل المنافسة بين الأسواق الناشئة والأصول المقومة بالدولار على جذب المستثمرين.
وقد يسهم رفع الفائدة في مصر في تعزيز جاذبية الأصول المقومة بالجنيه، لكنه لا يلغي المخاطر المرتبطة بسعر الصرف أو احتمالات خروج استثمارات المحافظ الأجنبية عند تصاعد التوترات العالمية.
ويعكس اختلاف القرارين تباين الأولويات الاقتصادية؛ فبينما فضّل الاحتياطي الفيدرالي الأمريكي تثبيت الفائدة، اتجه البنك المركزي المصري إلى زيادة التشديد النقدي لمواجهة المخاطر المحيطة بالتضخم.
ماذا يعني رفع الفائدة للمواطن المصري؟
يحمل قرار رفع أسعار الفائدة تداعيات مباشرة وغير مباشرة على المدخرين والمقترضين والشركات، مع اختلاف توقيت انتقال تأثيره إلى المنتجات المصرفية.
بالنسبة للمدخرين، قد يدفع القرار بعض البنوك إلى مراجعة العوائد المقدمة على الشهادات والودائع الجديدة، لكن ذلك لا يعني زيادة تلقائية في جميع المنتجات الادخارية.
وتظل الشهادات القائمة ذات العائد الثابت محتفظة بالعوائد المتفق عليها حتى نهاية مدتها، بينما تتأثر الشهادات والودائع ذات العائد المتغير وفقًا لشروطها ومدى ارتباطها بأسعار الفائدة المرجعية.
أما بالنسبة للمقترضين، فقد يؤدي القرار إلى ارتفاع تكلفة القروض ذات العائد المتغير، في حين تستمر القروض القائمة ذات الفائدة الثابتة وفق شروط التعاقد.
وبالنسبة للشركات، قد تؤدي زيادة تكلفة الاقتراض إلى ارتفاع الأعباء التمويلية، خصوصًا لدى الأنشطة التي تعتمد على التسهيلات الائتمانية ورأس المال العامل.
كما قد تتأثر تكلفة الاقتراض الحكومي تدريجيًا وفقًا لاتجاه العوائد المطلوبة في إصدارات أدوات الدين الجديدة.
وفي المقابل، يستهدف رفع الفائدة الحد من الضغوط التضخمية، بما يساعد على حماية القوة الشرائية للدخول والمدخرات إذا نجحت السياسة النقدية في احتواء ارتفاع الأسعار.
ما توقعات أسعار الفائدة في مصر بعد قرار أكتوبر؟
يفتح قرار رفع أسعار الفائدة الباب أمام مرحلة جديدة من السياسة النقدية المصرية، بعد انتهاء سلسلة التثبيت التي استمرت خمسة اجتماعات متتالية.
وتتجه الأنظار إلى الاجتماع الثامن والأخير للجنة السياسة النقدية خلال عام 2026، المقرر عقده في 17 ديسمبر، لتقييم مدى الحاجة إلى اتخاذ خطوات إضافية.
ويتمثل السيناريو الأول في تثبيت أسعار الفائدة عند مستوياتها الجديدة، إذا أظهرت البيانات استقرار التوقعات التضخمية وانحسار الضغوط على الجنيه والأسعار.
أما السيناريو الثاني، فيرتبط بإمكانية اتخاذ إجراءات نقدية أكثر تشددًا إذا استمرت المخاطر التضخمية وارتفعت توقعات الأسعار بصورة تهدد المسار النزولي المستهدف.
وفي المقابل، قد تتراجع الحاجة إلى مزيد من الرفع إذا تحسنت الظروف الاقتصادية العالمية، وهدأت تقلبات سعر الصرف، واستمر التضخم في التباطؤ.
ولا يعني قرار أكتوبر بالضرورة بدء سلسلة متواصلة من زيادات الفائدة، إذ يظل اتجاه السياسة النقدية مرتبطًا بتطورات التضخم ومصادر المخاطر المحيطة به.
وبذلك، انتقل البنك المركزي المصري من سياسة الانتظار إلى اتخاذ خطوة أكثر تشددًا، في محاولة للحفاظ على استقرار الأسعار وترسيخ التوقعات التضخمية، رغم التكلفة المحتملة للقرار على الاقتراض والاستثمار.
ويعكس القرار أن تراجع التضخم وحده لم يعد كافيًا لاستمرار تثبيت أسعار الفائدة، في ظل تزايد أهمية المخاطر المستقبلية المرتبطة بسعر الصرف وأسعار الطاقة والتوترات الإقليمية في تحديد اتجاه السياسة النقدية المصرية.
منبر الرأي